Acheter une voiture d'occasion sans apport, est ce vraiment possible et quelle solution choisir ?
Sommaire
- 1Tout l'article en quelques lignes :
- 2« Sans apport » : la clarification qui vous évite les mauvaises surprises
- 3LOA, LLD, crédit auto : choisir selon votre objectif (budget, propriété, usage)
- 4Repères de mensualités et kilométrage : ce qui fait bouger le prix
- 5Méthode de simulation : comparer des offres à paramètres identiques
- 6Lire une offre LOA ligne par ligne : trois exemples chiffrés
- 7Éligibilité et dossier : ce qui déclenche un accord sans apport
- 8Négocier en concession : questions à poser et formulations utiles
Acheter une voiture d'occasion sans apport est possible, mais à une condition : vous devez vérifier ce que « sans apport » recouvre réellement dans l'offre, puis comparer LOA, LLD et crédit sur le coût total, pas sur la seule mensualité. Dans la pratique, l'écart se joue sur le premier loyer majoré, le kilométrage inclus et les frais périphériques (dossier, assurance, immatriculation). Je vous propose une méthode simple pour simuler, négocier et sécuriser votre décision.
Tout l'article en quelques lignes :
- « 0 euro d'apport » ne veut pas toujours dire 0 euro à sortir : repérez le premier loyer majoré (souvent non récupérable) et le dépôt de garantie (parfois récupérable selon contrat).
- LOA : vous payez des loyers puis vous choisissez entre restituer ou lever l'option d'achat. LLD : location pure, restitution obligatoire. Crédit auto : vous êtes propriétaire tout de suite.
- Pour comparer proprement, fixez les mêmes paramètres : durée, kilométrage annuel, frais, assurance et, en LOA, option d'achat et valeur résiduelle.
- Avant de signer, sécurisez la sortie : pénalités de dépassement kilométrique 0,10 euro à 0,25 euro par km, règles d'usure et scénario « je rachète / je restitue ».
« Sans apport » : la clarification qui vous évite les mauvaises surprises
Dans une annonce, apport peut être utilisé de façon large. Or, trois lignes n'ont pas le même effet sur votre budget et votre droit à récupérer une somme :
- Apport : somme versée au départ pour diminuer ce que vous financez. Il réduit souvent la mensualité, mais sort de votre trésorerie immédiatement.
- Premier loyer majoré : fréquent en LOA et LLD, il fait baisser la mensualité affichée, mais il est généralement non récupérable. C'est souvent là que se cache le faux « 0 euro ».
- Dépôt de garantie : somme bloquée, parfois récupérable selon les conditions contractuelles (à vérifier noir sur blanc).
Attention : même quand l'offre affiche « sans apport », il peut rester des frais à régler (par exemple frais de dossier, assurance facultative, immatriculation). Exigez un récapitulatif écrit du montant à payer à la commande et du coût total.
LOA, LLD, crédit auto : choisir selon votre objectif (budget, propriété, usage)
LOA d'occasion : mensualité, puis choix final
La LOA (location avec option d'achat) fonctionne comme une location avec une porte de sortie : à la fin, vous pouvez restituer ou acheter via l'option d'achat. L'offre se construit autour d'une valeur résiduelle (la valeur estimée en fin de contrat) et d'un kilométrage annuel forfaitaire qui conditionne la mensualité. Les durées courantes sont indiquées à 24 et 48 mois, et plus largement 24 à 60 mois selon les offres.
À savoir : vous payez aussi des contraintes. L'état du véhicule au retour compte, la personnalisation est limitée, et une remise en état peut être facturée. Sur le terrain, j'ai déjà vu des acheteurs se focaliser sur « 79 euros par mois » et découvrir ensuite un premier loyer majoré conséquent. La bonne pratique est de regarder la ligne « total dû » et la ligne « option d'achat » avant de vous enthousiasmer.
LLD d'occasion : budget mensuel et restitution obligatoire
La LLD (location longue durée) est une location pure : pas de possibilité d'achat à la fin. Les durées typiques évoquées sont 36 et 60 mois. L'intérêt est la logique « budget mensuel ». Selon les contrats, l'entretien peut être inclus, parfois l'assurance, mais vous devez le vérifier car ce n'est pas automatique.
Si vous aimez changer régulièrement et souhaitez une trajectoire budgétaire lisible, la LLD est cohérente. Si vous voulez garder la voiture, la LOA ou le crédit sont plus adaptés.
Crédit auto sans apport : propriétaire tout de suite
Avec un crédit auto, vous achetez immédiatement, même sans apport, et vous devenez propriétaire dès l'achat. Les durées typiques vont de 12 à 84 mois (rarement au-delà). Le cadre général mentionne un montant maximal de 75 000 euros et une durée minimale de 3 mois. Côté taux, les valeurs observées se situent entre 3 % et 8 %, et le plus souvent entre 5 % et 8 %, d’où l’intérêt de comparer le TAEG et le coût total à périmètre identique.
Bon à savoir : vous disposez d'un délai de rétractation de 14 jours calendaires. Enfin, distinguez le crédit affecté (lié à l'achat du véhicule, souvent plus sécurisant dans la logique d'achat) et le crédit personnel non affecté (plus souple, mais à manier avec prudence car il n'est pas intrinsèquement rattaché à une opération précise).
Repères de mensualités et kilométrage : ce qui fait bouger le prix
Les budgets les plus courants se situent autour de 100 euros, 150 euros ou 200 euros par mois. Pour vous projeter, des repères de citadines sont souvent cités : Citroën C3 entre 120 euros et 180 euros, Peugeot 208 entre 140 euros et 200 euros. Pour des berlines et SUV, on évoque plutôt 180 euros à 280 euros, et un Peugeot 3008 autour de 250 euros à 350 euros. Ces fourchettes varient fortement avec la durée, le kilométrage et la valeur résiduelle.
Sur le kilométrage, les références usuelles rappelées sont 15 000 km par an pour l'essence et 25 000 km par an pour le diesel, avec un exemple courant à 15 000 km par an. En LOA, le dépassement est facturé : 0,10 euro à 0,25 euro par km. Et ce n'est pas anecdotique, car les dépassements s'additionnent rapidement. Le point de départ doit rester votre usage réel, d'autant qu'il est mentionné que 80 % des trajets font moins de 50 kilomètres.
Méthode de simulation : comparer des offres à paramètres identiques
Pour éviter les comparaisons trompeuses, paramétrez vos simulations comme un financeur. Commencez par fixer une base stable, par exemple une durée de 24 à 48 mois et un kilométrage annuel de 10 000 à 20 000 km, puis ne changez qu'un paramètre à la fois. Renseignez systématiquement : prix, durée, kilométrage annuel, apport ou premier loyer majoré, option d'achat (LOA), frais de dossier, entretien, assurance.
Attention : un premier loyer majoré peut rendre la mensualité très attractive sur l'annonce, tout en augmentant votre sortie de trésorerie initiale et en modifiant le coût réel. Exigez toujours une lecture « coût total sur la durée ».
| Point à comparer | LOA d'occasion | LLD d'occasion | Crédit auto |
|---|---|---|---|
| Propriété du véhicule | Non pendant le contrat, possible en fin via option d'achat | Non, jamais (restitution) | Oui dès l'achat |
| Durées typiques | 24 à 60 mois (souvent 24 et 48) | 36 et 60 mois | 12 à 84 mois (min. 3 mois) |
| Kilométrage | Forfait annuel, dépassement 0,10 à 0,25 euro/km | Forfait annuel, restitution obligatoire | Pas de pénalité contractuelle de km (vous revendez quand vous voulez) |
| Sortie de contrat | Restituer ou racheter | Restituer | Revente possible, attention au capital restant dû |
Lire une offre LOA ligne par ligne : trois exemples chiffrés
Une offre se lit toujours en remontant du « joli chiffre » (la mensualité) vers les lignes qui engagent vraiment : premier loyer majoré, kilométrage total autorisé, option d'achat, frais de dossier, assurance, et enfin le montant total dû si vous achetez.
Exemple sur une Citroën C3 (offre datée 01/02/2025) : prix 14 499 euros TTC, 1er loyer majoré 4 349,70 euros TTC, puis 35 loyers à 79 euros TTC, kilométrage maximum 47 818 km, option d'achat 9 758 euros TTC, montant total dû avec achat 16 872,70 euros TTC, frais de dossier 434,97 euros TTC. Une assurance facultative est affichée à 15,95 euros TTC/mois, soit 574,20 euros TTC sur la durée (tranche d'âge 18 à 59 ans inclus). Ici, vous voyez immédiatement pourquoi « sans apport » doit être vérifié : le premier loyer majoré existe, même si l'annonce peut parler d'apport.
Exemple sur une Peugeot 208 (offre datée 01/02/2025) : prix 13 999 euros TTC, 1er loyer majoré 4 199,70 euros TTC, puis 35 loyers à 99 euros TTC, kilométrage maximum 91 177 km, option d'achat 8 808 euros TTC, total dû 16 472,70 euros TTC, frais de dossier 419,97 euros TTC, assurance à 15,40 euros TTC/mois, soit 554,40 euros TTC. À mensualité plus élevée que la C3, le kilométrage autorisé est nettement supérieur : c'est un levier concret si vous roulez beaucoup.
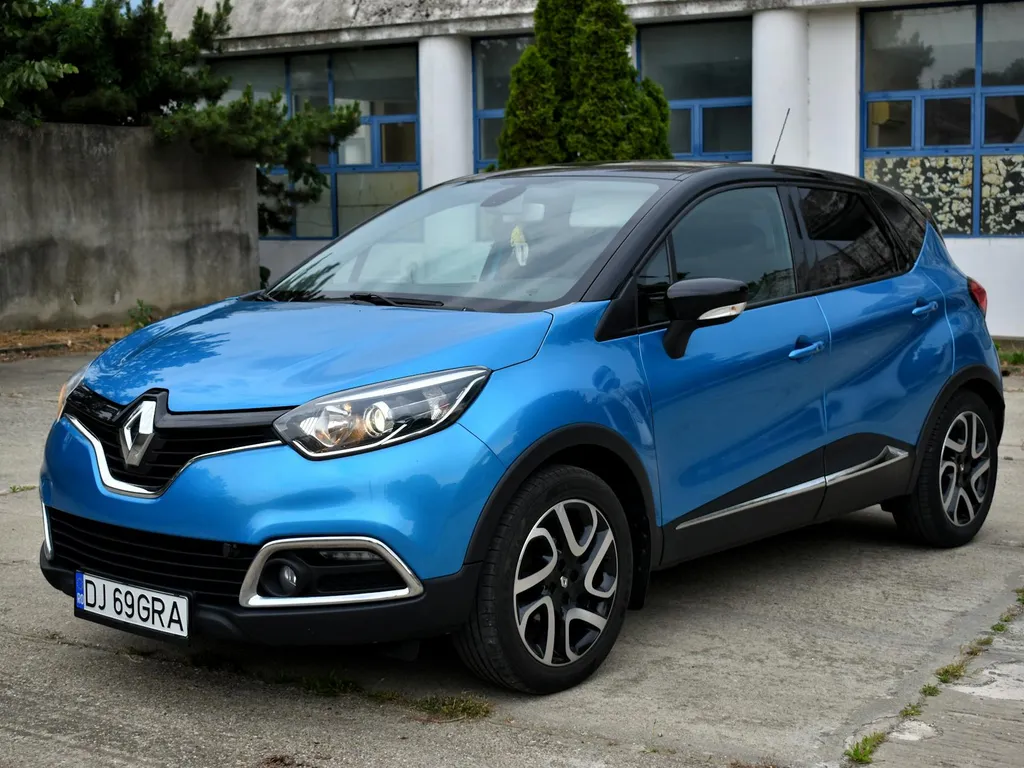
Exemple sur un Renault Captur (offre datée 01/02/2025) : prix 19 949 euros TTC, 1er loyer majoré 5 984,70 euros TTC, puis 35 loyers à 129 euros TTC, kilométrage maximum 52 039 km, option d'achat 12 870 euros TTC, total dû 23 369,70 euros TTC, frais de dossier 598,47 euros TTC, assurance 21,94 euros TTC/mois, soit 789,84 euros TTC. Sur un SUV urbain, l'impact se voit sur la mise de départ et le coût total.
Éligibilité et dossier : ce qui déclenche un accord sans apport
Pour une demande sans apport, retenez un repère opérationnel : vos revenus mensuels nets doivent représenter au minimum trois fois la mensualité envisagée. Les financeurs regardent aussi la stabilité professionnelle, le reste à vivre et les charges. Une vérification du FICP peut entrer en jeu.
Préparez votre dossier avant toute demande, surtout si vous sollicitez plusieurs simulations en concession. Une règle simple que j'applique : arriver avec un dossier complet évite les allers-retours, et vous met en position de demander un montage réellement « zéro apport » plutôt qu'une mensualité vitrines.
À savoir : les pièces couramment demandées incluent la pièce d'identité, un RIB, un justificatif de domicile, les trois derniers bulletins de salaire et des relevés bancaires des six derniers mois. Pour les situations de santé qui compliquent l'assurance, la convention AERAS est mentionnée avec un référent au 03 59 39 61 38.
Négocier en concession : questions à poser et formulations utiles
Votre objectif est simple : obtenir une offre comparable et écrite, avec le coût complet. Demandez le détail des frais de dossier (des exemples chiffrés existent à 434,97 euros, 419,97 euros, 598,47 euros), le statut de l'assurance (facultative ou exigée) et son coût (exemples à 15,95 euros, 15,40 euros, 21,94 euros par mois). Faites confirmer le kilométrage inclus et la pénalité au km (0,10 euro à 0,25 euro), ainsi que les règles d'usure et de restitution.
« Une mensualité plus basse n'est acceptable que si le coût total, le kilométrage et la sortie de contrat restent cohérents avec votre usage. Demandez toujours une simulation à paramètres identiques, et faites préciser ce que vous payez au départ. »
Côté formulation, restez factuel et orienté action : demandez la suppression du premier loyer majoré ou son étalement dans les loyers, puis testez deux ou trois durées (par exemple 24, 36, 48 mois) et un kilométrage réaliste. Vous pouvez aussi demander un ajustement de l'option d'achat, l'inclusion de l'entretien (souvent discuté en LLD) ou un geste sur les frais de dossier. Si le vendeur affiche « sans apport », faites-le écrire comme un engagement chiffré sur le montant à régler à la commande.